هل تهدّد العقوبات الإسرائيلية الوجود القانوني لشركة «كورال أويل» في بريطانيا ونفاذها إلى النظام المصرفي الدولي؟
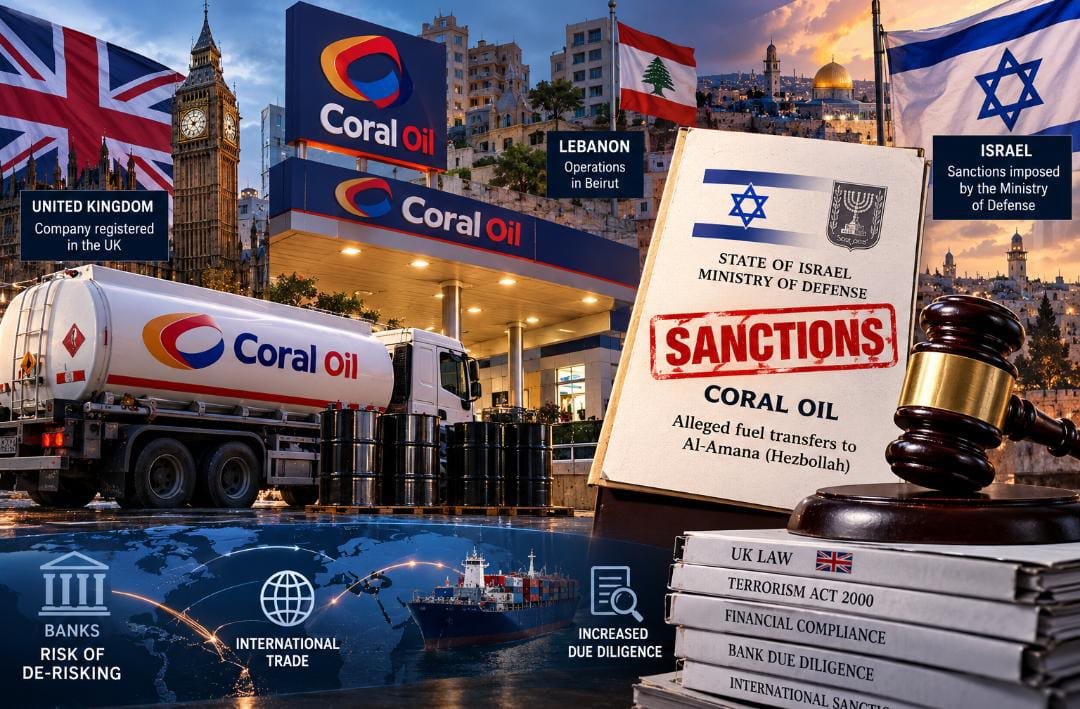
في 22 تشرين الأول 2026، أعلنت وزارة الدفاع الإسرائيلية، عبر «المكتب الوطني لمكافحة تمويل الإرهاب» (NBCTF)، أنّ الوزير يسرائيل كاتس وقّع إجراءً بحق شركة «كورال أويل» (The Coral Oil Company Limited)، على خلفية ما وصفته بنقل نحو 130,000 ليتر من المازوت والبنزين خلال عام 2026 إلى شركة «الأمانة» للمحروقات، المصنّفة إسرائيلياً منظمةً إرهابية والمملوكة، وفق الرواية الإسرائيلية، لحزب الله.
اللافت في الملف ليس الإجراء بحدّ ذاته، بل البنية القانونية للشركة المستهدفة: شركة مسجّلة في المملكة المتحدة، مملوكة لمجموعة لبنانية، وتعمل فعلياً عبر فرعها في لبنان. وهنا يُطرح السؤال الذي أراه جوهرياً: هل نحن أمام خطر على الوجود القانوني للشركة في بريطانيا، أم أمام خطر من طبيعة أخرى، أقلّ صخباً وأشدّ أثراً، هو الخطر المصرفي؟
أولاً: طبيعة الإجراء الإسرائيلي وحدوده
ينبغي التدقيق في التوصيف قبل البناء عليه. فالمنشور على موقع المكتب الوطني لمكافحة تمويل الإرهاب هو أمر حجز إداري يحمل الرقم ASO 33/26، صادر في 22 تشرين الأول 2026 وساري المفعول حتى 21 تشرين الأول 2028، ومحلّه كمية المشتقات النفطية الموصوفة (130,000 ليتر). وقد تناقلته وسائل الإعلام بوصفه «عقوبات»، وهو توصيف عام لا يغني عن الدقة القانونية.
يندرج هذا الإجراء في إطار قانون مكافحة الإرهاب الإسرائيلي لعام 2016، الذي يتيح لوزير الدفاع إعلان منظمات إرهابية واتخاذ تدابير إدارية بحق الأموال والممتلكات المرتبطة بها. أمّا شركة «الأمانة»، فمصنّفة لدى المكتب نفسه منظمةً إرهابية بموجب هذا القانون، بتصنيف دائم مؤرّخ في 27 حزيران 2020، بسبب ارتباطها بشركة «أطلس القابضة» العائدة لـ«مؤسسة الشهيد».
والأهم، في تقديري، أنّ الأثر القانوني المباشر لأي إجراء إسرائيلي يبقى محصوراً، من حيث المبدأ، في نطاق الولاية الإسرائيلية. فلا القانون اللبناني يعترف به، ولا القانون البريطاني يُلزم بتنفيذه. غير أنّ قيمة هذا النوع من الإجراءات لا تُقاس بقوته التنفيذية، بل بما يُنتجه من قرينة مخاطر تدخل ملفات الامتثال لدى المصارف والمؤسسات المالية حول العالم.
ثانياً: الشخصية القانونية البريطانية للشركة
تُظهر سجلات Companies House أنّ الشركة مسجّلة تحت الرقم 00203333 باسم CORAL OIL COMPANY LIMITED (THE)، وقد تأسّست في 24 كانون الثاني 1925 باسم Shell Company of Syria Limited قبل أن تتّخذ اسمها الحالي، ووضعها القانوني «ناشطة» (Active)، ومقرّها المسجّل في لندن، ونشاطها المصرّح عنه تجارة الجملة في المحروقات.
من حيث المبدأ، لا يملك أي إجراء أجنبي، إسرائيلياً كان أم غيره، أن ينال من الوجود القانوني لشركة بريطانية. فالشخصية المعنوية تُكتسب وتُفقد وفق القانون البريطاني وحده، وبالإجراءات التي يرعاها. لذلك أرى أنّ الحديث عن «تهديد الوجود القانوني» يجب أن يُفهم بمعناه غير المباشر: أي احتمال أن يتحوّل الإجراء الإسرائيلي إلى نقطة انطلاق لتدقيق بريطاني، لا إلى سبب قائم بذاته لزوال الشركة.
ثالثاً: الانكشاف على قانون الإرهاب البريطاني لعام 2000
هنا يصبح الملف أكثر حساسية. فحزب الله محظور في المملكة المتحدة بكامل أجنحته منذ عام 2019، ويتضمّن قانون الإرهاب البريطاني لعام 2000 (Terrorism Act 2000) ثلاث جرائم تمويل أساسية.
فالمادة 15 تعاقب على جمع الأموال، أي طلبها أو تلقّيها أو تقديمها مع العلم أو وجود سبب معقول للاشتباه بأنها قد تُستعمل لأغراض الإرهاب. والمادة 17 تعاقب على الدخول في ترتيب، أو الانخراط فيه، يؤدي إلى إتاحة أموال أو ممتلكات أخرى لغيره، مع العلم أو وجود سبب معقول للاشتباه بأنها قد تُستعمل لأغراض الإرهاب. أمّا المادة 18 فتعاقب على تبييض أموال الإرهاب، أي تسهيل حيازة الممتلكات الإرهابية أو السيطرة عليها، بالإخفاء أو النقل أو غيرهما.
وتقضي المادة 63 من القانون نفسه بأنّ الفعل المرتكب خارج المملكة المتحدة يُعدّ جرماً إذا كان يشكّل، لو ارتُكب داخلها، إحدى الجرائم المنصوص عليها في المواد 15 إلى 18.
أرى أنّ المادة 17 هي الأكثر اتصالاً بهذا الملف، لأنّ المحروقات «ممتلكات» بالمعنى القانوني، ولأنّ معيار «السبب المعقول للاشتباه» معيار موضوعي لا يشترط العلم اليقيني. لكنّ الإنصاف القانوني يفرض التذكير بأنّ قيام أي جرم يستلزم إثبات الوقائع أمام القضاء البريطاني وفق قواعد الإثبات البريطانية، وأنّ الادّعاء الإسرائيلي لا يرقى بذاته إلى دليل. فحتى تاريخه، لم يُعلن، بحسب ما هو متاح، عن أي تحقيق بريطاني في الموضوع.
رابعاً: سابقة «الأمانة» وتعارض الروايات
لا يمكن قراءة الملف بمعزل عن تاريخه. ففي 26 شباط 2020، صنّف مكتب مراقبة الأصول الأجنبية في وزارة الخزانة الأميركية (OFAC) شركة Amana Fuel Co. («الأمانة للمحروقات») إرهابياً عالمياً مصنّفاً خصيصاً (SDGT) بموجب الأمر التنفيذي 13224، لكونها مملوكة أو خاضعة لسيطرة «أطلس القابضة» التابعة لـ«مؤسسة الشهيد».
في المقابل، نشرت «كورال أويل» بياناً في 13 تموز 2021 ردّت فيه على اتهامات مماثلة، مؤكدةً أنها علّقت تعاملها التجاري مع «الأمانة» في 29 شباط 2020، أي بعد ثلاثة أيام من القرار الأميركي، وأزالت شعاراتها عن المحطات المعنية، وتواصلت مع السفارتين الأميركية والبريطانية لإثبات امتثالها. كما نفت الشركة ومالكوها أي صلة بحزب الله.
إذاً نحن أمام روايتين متعارضتين: رواية إسرائيلية تتحدث عن عمليات نقل جرت خلال عام 2026، وبيان رسمي للشركة يؤكد انقطاع العلاقة منذ شباط 2020. وهذا التعارض هو بالضبط ما ستتوقف عنده أي دائرة امتثال مصرفية، لا من باب الحكم المسبق، بل من باب واجب العناية الواجبة المعزّزة.
خامساً: الانعكاسات في لبنان، قانونياً ومالياً
على المستوى اللبناني، لا مفعول قانونياً لأي إجراء إسرائيلي. لكنّ القانون رقم 44 تاريخ 24/11/2015 (مكافحة تبييض الأموال وتمويل الإرهاب) ينشئ في مادته السادسة «هيئة التحقيق الخاصة» لدى مصرف لبنان، بوصفها هيئة مستقلة ذات طابع قضائي، ويمنحها صلاحية التحقيق في العمليات المشتبه بها، والتجميد الاحترازي المؤقت للحسابات، ثم التجميد النهائي ورفع السرية المصرفية لصالح المراجع القضائية المختصة.
وأرى أنّ أهمية هذه المادة لا تكمن في احتمال تحرّك الهيئة بناءً على إجراء إسرائيلي، فهذا مستبعد قانونياً وسياسياً، بل في أنّ المصارف المراسلة الأجنبية ستسأل المصارف اللبنانية عن ملف الشركة، وأنّ الهيئة هي المرجع الذي يجيب، أو يُفترض أن يجيب، عن هذه الأسئلة.
ولا يُقرأ هذا الملف في فراغ. فلبنان مدرج منذ تشرين الأول 2024 على قائمة الدول الخاضعة للمراقبة المعزّزة لدى مجموعة العمل المالي (FATF)، أي ما يُعرف بـ«القائمة الرمادية»، وقد أبقته المجموعة عليها في بيانها الصادر في 19 حزيران 2026، بانتظار تقييمها المقبل. وفي تقرير «آفاق الاقتصاد العالمي» الصادر في تشرين الأول 2026، أورد صندوق النقد الدولي توقّعات النموّ لاقتصادات المنطقة، من مصر والأردن إلى المغرب وتونس، وأغفل لبنان من توقّعاته للأعوام 2026 وما بعدها، مكتفياً بتقدير لعام 2025، ومبرّراً ذلك بدرجة غير اعتيادية من عدم اليقين. أمّا البنك الدولي فيتوقّع، في تقريره الصادر في آب 2026، انكماش الاقتصاد اللبناني بنسبة 6.4 في المئة هذا العام، بعد نموّ قُدّر بـ4.2 في المئة عام 2025. بلدٌ على القائمة الرمادية، واقتصاد ينكمش، وغياب عن جداول التوقّعات: هذه هي البيئة التي ستُقرأ فيها أي علاقة مصرفية مع شركة تعمل في لبنان، وهي بيئة لم ينجح لبنان حتى الآن في تحسينها على نحو مستدام.
سادساً: الخطر الحقيقي، أي النفاذ المصرفي الدولي
خلاصة ما أراه أنّ الخطر الحقيقي على «كورال أويل» ليس في سجل الشركات البريطاني، بل في النظام المصرفي الدولي. فالمصارف لا تنتظر أحكاماً قضائية لتقطع علاقاتها؛ إنها تعمل بمنطق المخاطر. وعندما تجتمع في ملف واحد شركة مسجّلة في لندن، تعمل في قطاع المحروقات في لبنان، ويرد اسمها في إجراء صادر عن جهاز أجنبي لمكافحة تمويل الإرهاب يربطها بكيان مصنّف أميركياً، فإنّ الاستجابة المرجّحة تتراوح بين العناية الواجبة المعزّزة وطلب المستندات والتبريرات، وصولاً، في الحالات القصوى، إلى تقليص المخاطر (De-risking) وإنهاء العلاقة.
والمفارقة أنّ مجموعة العمل المالي نفسها تنبّه، في بيانها حول القائمة الرمادية، إلى أنّ معاييرها لا تفترض قطع العلاقات مع فئات كاملة من العملاء، بل اعتماد مقاربة قائمة على المخاطر. غير أنّ الواقع المصرفي غالباً ما يسبق هذا التمييز.
والأثر هنا يتجاوز الشركة نفسها: فاعتمادات الاستيراد، وتمويل الشحنات، والتحويلات بالدولار عبر المصارف المراسلة، كلّها تمرّ بمصارف لن تتحمّل كلفة الشك. وفي سوق محروقات لبناني هشّ أصلاً، لا يُعدّ هذا تفصيلاً تقنياً.
سابعاً: هل على الشركة أن تتّخذ تدابير وقائية في بريطانيا؟
جوابي نعم، شرط أن يُفهم المقصود بدقة. فالمطلوب ليس اعترافاً بأي مسؤولية، بل إدارة وقائية للمخاطر تقوم بها الشركة بنفسها، قبل أن تفرضها عليها المصارف. وأرى أنّ هذه التدابير تقوم على خمسة أسس.
الأول، ملف امتثال جاهز. أي ملف «اعرف عميلك» (KYC) معزّز ومحدّث، يتضمّن هيكل الملكية والمستفيدين الفعليين وسياسات الفحص، يُقدَّم إلى المصارف البريطانية والمراسلة قبل أن تطلبه. فالمبادرة هنا تخفّف أثر الشك أكثر من أي ردّ لاحق.
الثاني، سلامة القيود لدى Companies House. فالالتزامات المتعلقة بالأشخاص ذوي السيطرة الجوهرية (Persons with Significant Control) بموجب الجزء 21A من قانون الشركات البريطاني لعام 2006، والإيداعات الدورية، هي واجبات عادية على كل شركة بريطانية، لكنّ أي ثغرة فيها تصبح في مثل هذا الظرف ذريعة جاهزة لتعميق التدقيق. ويُضاف إلى ذلك فحص منتظم ومُوثَّق للعملاء والموزّعين على لوائح العقوبات المعمول بها.
الثالث، رأي قانوني من محامٍ بريطاني مختص. فتقدير مدى الانكشاف على المواد 15 و17 و18 من قانون الإرهاب لعام 2000، وعلى قاعدة الاختصاص في المادة 63، مسألة تقنية لا تُحسم بالبيانات الإعلامية. كما أنّ المادة 19 من القانون نفسه تفرض واجب إفصاح في ظروف محدّدة تتعلق بمعلومات تصل إلى الشخص في سياق عمله، وتقدير ما إذا كان لهذا الواجب محلّ في أي حالة بعينها يعود إلى المستشار القانوني، لا إلى الاجتهاد الإداري الداخلي.
الرابع، توثيق قطع العلاقة مع «الأمانة» عام 2020. فبيان الشركة يتحدث عن إنهاء التعامل في 29 شباط 2020. هذا الإنهاء، ومعه ما يثبت التوقّف الفعلي عن التوريد منذ ذلك التاريخ، يجب أن يكون موثّقاً وفي متناول أي مصرف مراسل يطلبه، وأن يُستكمل بما يدحض، بالوقائع، الادعاء المتعلق بعام 2026.
الخامس، التواصل مع السلطات البريطانية بحذر ومن خلال المستشار. فالقانون البريطاني ينظّم آليات للإفصاح إلى الوكالة الوطنية لمكافحة الجريمة (NCA)، ومنها آلية الإفصاح المسبق والحصول على الموافقة المنصوص عليها في المادة 21ZA من قانون الإرهاب. ولا أرى في ذلك واجباً قائماً على الشركة لمجرد صدور إجراء إسرائيلي، لكنه خيار يُدرس مع المستشار القانوني إذا اقتضت الوقائع ذلك. وكذلك الأمر بالنسبة إلى مكتب تطبيق العقوبات المالية (OFSI)، الذي لا يصبح مرجعاً معنياً إلا إذا قامت صلة بأسماء مدرجة على لوائح العقوبات البريطانية.
بهذا المعنى، يصبح التدبير الوقائي تقليصاً ذاتياً للمخاطر من جانب الشركة، يحمي نفاذها المصرفي ويضعها في موقع من يملك الوقائع، لا في موقع من يُطلب منه تبريرها.
خاتمة
أرى أنّ الجواب عن السؤال المطروح في العنوان يقتضي التمييز. فالوجود القانوني لـ«كورال أويل» في بريطانيا غير مهدّد مباشرةً بالإجراء الإسرائيلي، لأنّ هذا الوجود لا يُنتزع إلا بموجب القانون البريطاني. أمّا نفاذها إلى النظام المصرفي الدولي فهو الحلقة الأضعف، وهو المكان الذي تُحسم فيه مثل هذه الملفات فعلياً، ولا سيّما حين تعمل الشركة من بلد مدرج على القائمة الرمادية واقتصاده في حالة انكماش.
وأمام الشركة، في رأيي، مسار واحد مُجدٍ: الشفافية الموثّقة. أي إثبات تاريخ انقطاع العلاقة مع «الأمانة» بالمستندات، ومعالجة الادعاء المتعلق بعام 2026 بالوقائع لا بالبيانات، وسلوك طرق الطعن المتاحة حيث وُجدت. ففي عالم الامتثال المالي، لا يكفي أن تكون بريئاً؛ عليك أن تكون قادراً على إثبات ذلك، وبسرعة.
المراجع
1. وزارة الدفاع الإسرائيلية، المكتب الوطني لمكافحة تمويل الإرهاب (NBCTF)، أمر الحجز الإداري ASO 33/26 (22 تشرين الأول 2026): https://matal.mod.gov.il/en/seizure-and-forfeiture-orders/aso-3326/
2. NBCTF، ملف تصنيف «شركة الأمانة»: https://matal.mod.gov.il/en/organizations/alamanah-company-no80/
3. The Jerusalem Post، 22 تشرين الأول 2026: https://www.jpost.com/israel-news/article-912601
4. Companies House، الشركة رقم 00203333: https://find-and-update.company-information.service.gov.uk/company/00203333
5. Terrorism Act 2000 (المواد 15، 17، 18، 19، 21ZA، 63): https://www.legislation.gov.uk/ukpga/2000/11
6. وزارة الخزانة الأميركية، بيان 26 شباط 2020: https://home.treasury.gov/news/press-releases/sm917
7. بيان «كورال أويل»، 13 تموز 2021: https://www.coraloil.com/respond-to-false-al-amana-allegations/
8. القانون اللبناني رقم 44/2015، المادة 6: https://sic.gov.lb/sites/default/files/laws-regulations/Law%2044%20Ar.pdf
9. مجموعة العمل المالي، الدول الخاضعة للمراقبة المعزّزة، 19 حزيران 2026: https://www.fatf-gafi.org/en/publications/High-risk-and-other-monitored-jurisdictions/increased-monitoring-june-2026.html
10. صندوق النقد الدولي، تقرير «آفاق الاقتصاد العالمي»، تشرين الأول 2026.
11. البنك الدولي، Lebanon Economic Monitor، آب 2026: https://www.worldbank.org/en/news/press-release/2026/08/21/renewed-conflict-derails-lebanon-s-fragile-economic-recovery